Acesse o Portal Sebrae

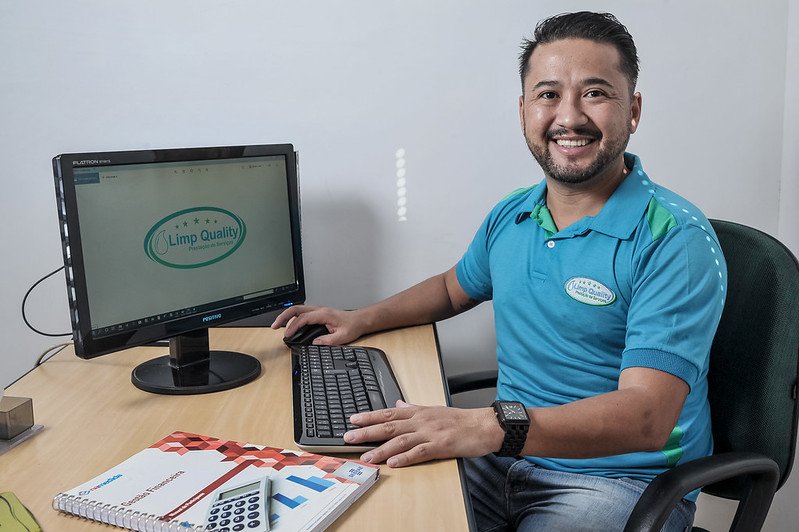
A empresa de Jorge Risuke estava financeiramente bem e com todas as contas em dia antes da crise causada pelo novo coronavírus. Com a pandemia, porém, a Limp Quality, que faz de limpeza de vidros e fachadas em lojas de shopping e de rua, interrompeu suas atividades em 20 de março. Apesar da boa situação financeira, a parada acendeu o sinal de alerta do empresário, que naquele momento iniciou a busca por crédito. A empresa de Risuke é uma entre tantas que tiveram de recorrer a empréstimos para ter caixa e atravessar a pandemia.
Risuke já havia participado de cursos e consultorias do Sebrae e foi orientado, em 2018, a fazer uma reserva financeira para casos de emergência. O empreendedor, que conta com mais de 400 clientes em sua carteira, conseguiu permanecer por dois meses arcando com os todos os custos, sem demitir ou afastar funcionários. Ele ressalta que o aconselhamento do Sebrae-SP foi decisivo para a sobrevivência do negócio. “Não tenho como agradecer ao Sebrae. Se eu não tivesse feito esse caixa já estaria quebrado. Fiz uma semana de curso que mudou a minha forma de gestão e salvou o meu negócio”, afirma.
Risuke procurou crédito em várias instituições financeiras. Ele conta que suas primeiras tentativas não tiveram sucesso, mas continuou buscando informações e orientações. Ao todo, o empreendedor fez cerca de 20 tentativas. “Assim que avaliei que precisaria do empréstimo, minha primeira reação foi buscar o capital de giro que eu tinha disponível no meu banco, no qual tenho conta há cerca de dez anos. Quando fui ver, descobri que o dinheiro não estava mais disponível.”
O empréstimo veio da parceria do Sebrae com a Caixa. Ele conseguiu R$ 125 mil, e deverá pagar a primeira parcela no ano que vem. “Muitos empresários vieram me perguntar sobre o processo depois que descobriram que eu consegui. O meu foi todo feito de forma online e só precisei ir ao banco para abrir a conta”, explica.
O retorno da Caixa para dar início aos trâmites do empréstimo chegou para Risuke por e-mail. Ele contou com o auxílio de um contador para providenciar a documentação que seria analisada pelo banco e fez todos os envios também por e-mail, sem precisar sair de casa. Todo o trâmite levou cerca de um mês e meio e, segundo o empresário, foi tudo muito simples. “Para mim, a sensação foi ter ganhado na Mega-Sena. Não tive dificuldades e acho que demorou mais devido à demanda estar muito alta. Depois de alguns meses parado, a situação estava começando a ficar difícil. O dinheiro veio na hora certa”, avalia.
Risuke pretende usar o recurso para manter as contas em dia nos próximos meses, de cenário ainda incerto. Ele também pretende investir na digitalização de seu negócio, pois nunca esteve muito presente no mundo online.“Eu cresci no boca a boca e agora entendo o quanto o online é importante. Mesmo quando houver a retomada, ainda não sabemos como será esse movimento. Então, vou precisar desse aporte para voltar ao mercado e também prospectar novos clientes”, conclui.
DOIS CONTRATOS
Rafael Gallo tem uma franquia da Capodarte no Shopping Ibirapuera, na capital. Para esse estabelecimento, ele conseguiu dois empréstimos após o início da pandemia – um de um banco privado específico para folha de pagamento e outro na parceria do Sebrae com a Caixa. Ele tem participação em mais três empresas – com crédito obtido por meio de seus sócios.
Antes da pandemia, Rafael também já tinha empréstimo. O empreendedor afirma que já vinha sofrendo com os altos e baixos do comércio. Para ele, o segredo é ter um bom relacionamento com seu banco e estar sempre em busca de alternativas. “Estou sempre em contato com o meu gerente e em busca das novidades. Assim que soube da linha da Caixa, fui atrás imediatamente. Essa busca é muito dura, tivemos muitos anúncios de alternativas que na prática eu não vi acontecer. Sei também que cometi alguns erros iniciais, mas agora também entendo melhor o processo”, afirma.
A parceria com a Caixa é uma das iniciativas do Sebrae para ampliar o acesso das micro e pequenas empresas ao crédito. Somente no primeiro mês de funcionamento, as duas instituições contabilizaram 6.589 operações, que somaram R$ 555,29 milhões em crédito concedido. “A dificuldade de acesso ao crédito é resultado do aumento da demanda diante da oferta. Assim como a Covid-19 encheu os hospitais, ela também levou os empreendedores às instituições financeiras. Há um despreparo por parte do empreendedor para a tomada consciente do crédito. Muitos não possuem os controles essenciais para essa solicitação, não fazem os controles do passado da empresa”, avalia Felipe Chiconato,consultor de negócios do Sebrae-SP.
Pesquisa do Sebrae realizada com cerca de 10 mil micro e pequenas empresas mostra que 38% dos empreendedores entrevistados disseram que tentaram buscar empréstimo desde o início da crise. Destes, 89% afirmaram que procuram os recursos em bancos; 44% recorreram a amigos e parentes; 23% com entidades de microcrédito e 17% usaram o cartão de crédito. De acordo com o levantamento, 29% afirmaram precisar de um valor acima de R$ 30 mil.
ACESSO
De acordo com o consultor de negócios do Sebrae-SP Felipe Chiconato, alguns pontos como ter relacionamento com a instituição financeira onde você tem conta, não ter restrições tanto no CNPJ quanto na pessoa física e sempre apresentar uma atitude de segurança e racionalidade podem ajudar o empreendedor a ter mais facilidade de acesso a crédito. “Uma boa gestão financeira com cenários projetados e realizados, por exemplo, demonstram que o empreendedor conhece a fundo o seu negócio e tem convicção sobre o que pretende fazer.”
Por isso, Chiconato considera que alguns controles são fundamentais para o seu negócio. “Com uma série de itens (veja ao lado) será possível fazer o fluxo de caixa (projeção da situação do caixa) pelo menos para seis meses. Por fim, quando estiver mais organizado será possível avaliar se a empresa tem lucro.”
REGISTRO DE VENDAS: Controle que registra o que foi vendido, quando, a qual custo, para quem e qual a forma de recebimento. Existem vários modelos, mas depende do detalhe de informação que cada empreendedor precisa.
CONTAS A PAGAR: Controle que registra as obrigações da empresa.É composto por data da compra, valor, dados da compra, forma de pagamento e data prevista de pagamento.
CONTROLE DE CAIXA: Controle o dia a dia, o que você está recebendo e pagando hoje. Normalmente ele é composto por data, descrição do item, valor de entrada, valor de saída e saldo. Ótima ferramenta para encontrar desvios e desperdícios de recursos financeiros.
FLUXO DE CAIXA: Ferramenta que permite projetar cenários e verificar a necessidade ou não de recursos financeiros da empresa, ele é o compilado do controle de caixa, contas a receber e a pagar. Melhor ferramenta para gerir a empresa financeiramente.
DEMONSTRATIVO DE RESULTADO DO EXERCÍCIO (DRE): Única ferramenta que apura o resultado (lucro) da empresa, normalmente a sua estrutura é composta por variáveis como custos variáveis e fixos, investimentos, entre outros.
PROGRAMA EMPREENDA RÁPIDO – PARCERIA SEBRAE-SP E GOVERNO DO ESTADO DE SÃO PAULO
Para os empreendedores paulistas que precisam melhorar a produtividade das suas empresas, especialmente durante a pandemia do coronavírus, o governo de São Paulo, por meio da Secretaria de Desenvolvimento Econômico, e o Sebrae-SP oferecem diversos serviços digitais do Empreenda Rápido.
O programa conta com seis pilares, como capacitação em gestão – com cursos oferecidos pelo Sebrae-SP; qualificação técnica – com cursos do Centro Paula Souza; orientações para formalização e ferramentas para melhorar a competitividade e dar acesso a mercado e ao crédito com as menores taxas do mercado. O Empreenda Rápido é voltado para empreendedores informais e formais. Ao todo, serão realizados empréstimos com condições especiais, sendo R$ 100 milhões do Banco do Povo e R$ 50 milhões do Sebrae-SP.
Outras informações podem ser obtidas pelo site www.bancodopovo.sp.gov.br
PARCERIA SEBRAE E CAIXA
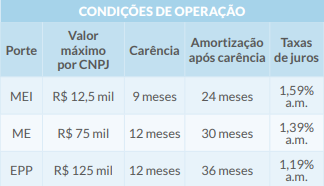 A parceria utiliza as linhas de crédito disponibilizadas pela Caixa e as garantias complementares serão concedidas pelo Sebrae, por meio do Fundo de Aval às Micro e Pequenas Empresas (Fampe).
Para fazer o pré-cadastro e demonstrar interesse no crédito é necessário acessar o site https://www.caixa.gov.br/caixacomsuaempresa/caixa-e-sebrae.
Vale ressaltar que os CNPJ devem ter pelo menos 12 meses de faturamento, não haver nenhuma restrição nem de CPF nem de CNPJ e que estão condicionados à avaliação de risco da Caixa, em consonância com as práticas de mercado.